Dans les secteurs où le terrain représente une part importante du prix immobilier, devenir propriétaire peut sembler hors de portée malgré des revenus réguliers. Le bail réel solidaire change l’équation : l’acquéreur achète des droits sur son logement, tandis qu’un organisme spécialisé conserve la propriété du sol. Cette séparation permet de proposer des biens sensiblement moins chers que sur le marché classique, en contrepartie d’une redevance et de règles durables d’occupation et de revente.
Pour un ménage qui cherche sa résidence principale, l’intérêt ne se mesure donc pas seulement à la réduction affichée. Il faut examiner le financement, les charges, les conditions d’éligibilité et les possibilités de transmission. Prenons le cas fictif de Camille et Sami, qui souhaitent acheter près de leur travail : leur parcours permet de comprendre comment ce dispositif transforme un projet inaccessible en achat envisageable, sans confondre économie immédiate et liberté patrimoniale totale.
Bail réel solidaire : pourquoi séparer le terrain du logement fait baisser le prix
La dissociation du foncier et du bâti change le périmètre de l’achat
Dans une acquisition traditionnelle, le prix rémunère à la fois la construction et le terrain qui la supporte. En appartement, cette propriété du sol s’exerce à travers les droits attachés au lot et aux parties communes : elle n’apparaît pas toujours comme une ligne distincte, mais elle pèse sur le montant demandé.
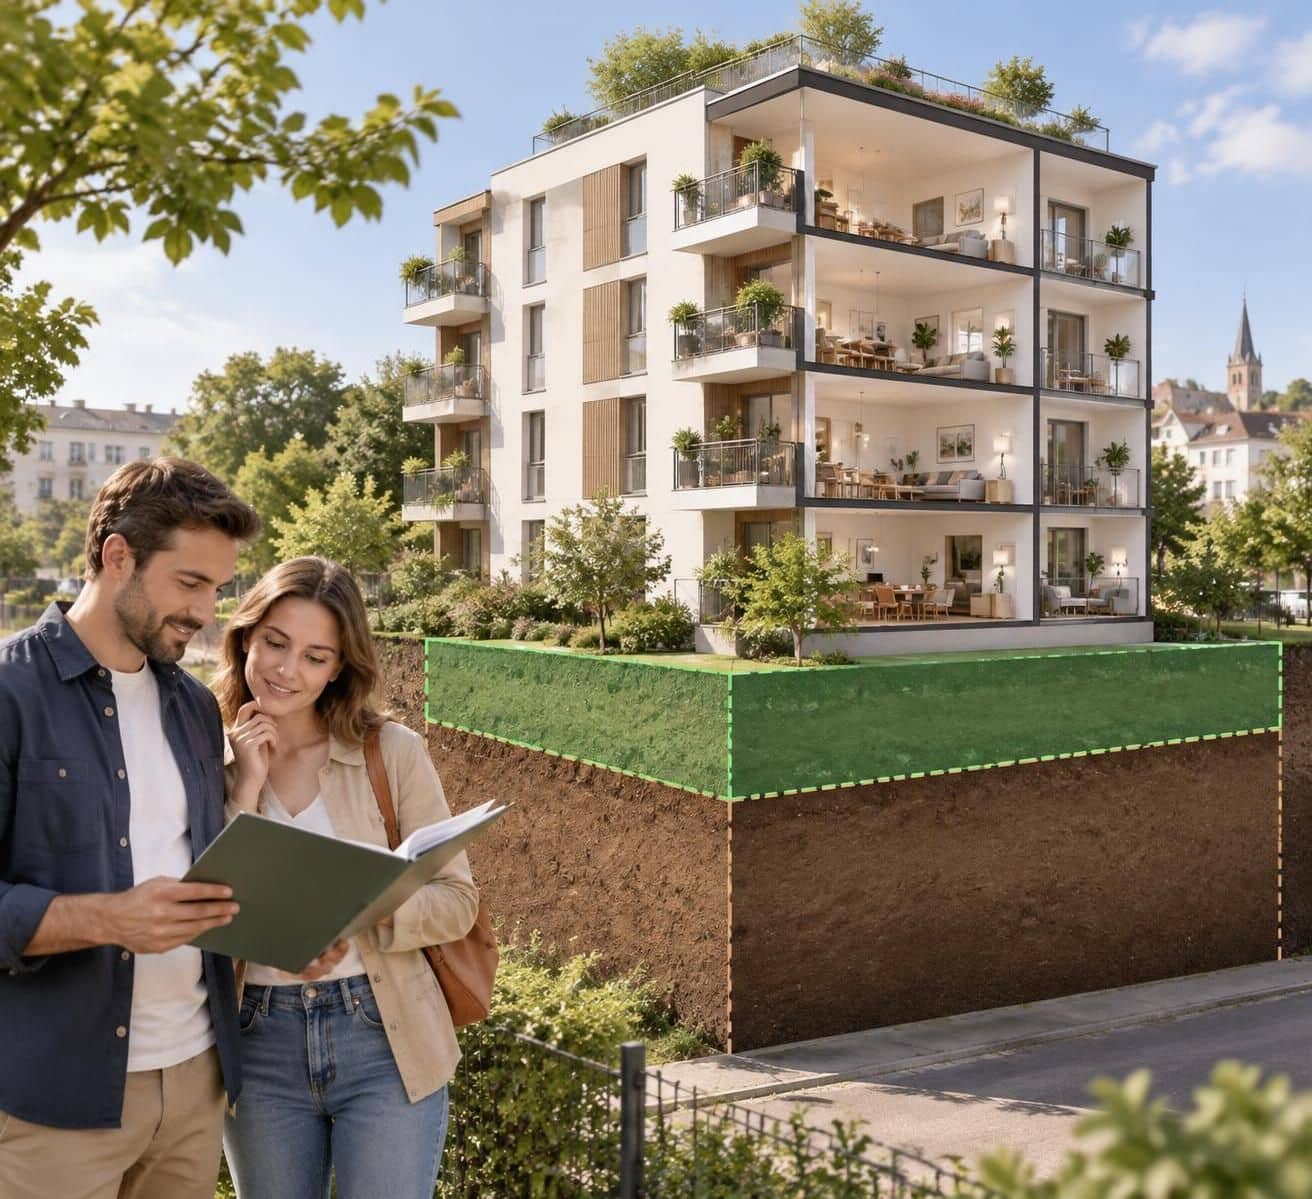
Le BRS repose sur la dissociation du foncier et du bâti. Un organisme de foncier solidaire, couramment appelé organisme foncier solidaire ou OFS, conserve le terrain et consent à l’occupant des droits réels immobiliers sur le logement, pour une durée comprise entre 18 et 99 ans.
L’acquéreur ne devient donc pas simplement locataire des murs. Il dispose de droits patrimoniaux qu’il peut vendre ou transmettre dans le cadre prévu, tout en respectant les obligations inscrites dans le contrat et les règles propres au dispositif.
Un prix réduit, mais pas une remise identique partout
Les écarts couramment présentés atteignent environ 30 à 50 % par rapport au marché libre. Cette fourchette donne un ordre de grandeur, pas une garantie : l’économie dépend du coût local du terrain, du montage de l’opération, de ses aides éventuelles et des caractéristiques du bien.
La comparaison doit porter sur des logements réellement comparables. Un appartement neuf bien isolé, proche des transports et doté d’un extérieur ne se compare pas directement à un bien ancien nécessitant des travaux, même si leurs surfaces sont identiques.
Dans notre exemple fictif, Camille et Sami repèrent un appartement proposé à 220 000 euros, contre 330 000 euros pour un bien comparable en pleine propriété. L’écart représente 110 000 euros, soit environ 33 % : il peut réduire fortement leur besoin d’emprunt, mais ne constitue pas à lui seul le bilan économique complet.
Le rôle de l’OFS : préserver un logement abordable dans le temps
L’organisme ne se contente pas de porter le terrain au moment de la première vente. Agréé par le préfet de région, il veille au respect de la vocation sociale de l’opération, contrôle certaines mutations et conserve le foncier pour éviter sa remise dans un circuit spéculatif classique.
Cette organisation répond à une difficulté bien connue dans les villes attractives : une aide à l’achat peut disparaître au bénéfice du premier propriétaire si celui-ci revend ensuite au prix du marché. Ici, l’encadrement est conçu pour que plusieurs ménages successifs puissent accéder à un logement abordable.
Les acteurs concernés peuvent notamment être des organismes HLM, des associations ou certaines sociétés d’économie mixte agréées. Leur statut, leurs missions et leur modèle économique sont encadrés : il ne s’agit pas d’un propriétaire foncier privé proposant librement ses propres conditions commerciales.
Le dispositif peut concerner des programmes neufs, mais aussi des logements existants intégrés dans une opération adaptée. Il est particulièrement utile là où le sol coûte cher, sans être juridiquement réservé aux seules grandes métropoles.
Pour Camille et Sami, la bonne question devient alors : préfèrent-ils payer davantage pour détenir aussi le terrain, ou consacrer un budget plus limité à un droit immobilier durablement encadré ? Le prix baisse parce que le contenu de la propriété change, non parce que le logement perd nécessairement en qualité.
Acheter en BRS : quelles conditions de ressources et d’occupation respecter ?
Des plafonds à vérifier selon le foyer et la commune
L’accès au dispositif dépend de conditions de ressources. Les plafonds varient notamment selon le nombre de personnes destinées à occuper le logement et la zone géographique : un montant trouvé pour une personne seule ne permet donc pas de juger l’éligibilité d’un couple avec enfants.
En principe, les revenus examinés correspondent au revenu fiscal de référence de l’année N-2. Pour un dossier étudié en 2026, il s’agit ainsi généralement des revenus de 2024 figurant sur l’avis d’imposition établi en 2025 ; l’organisme précise les justificatifs et les règles applicables à la situation du ménage.
Camille et Sami doivent réunir les avis concernés pour toutes les personnes prises en compte. Une hausse récente de salaire, une séparation ou la formation d’un nouveau foyer mérite d’être signalée : mieux vaut faire examiner le dossier réel que conclure à partir d’un simulateur généraliste.
Les règles en vigueur prévoient également des vérifications relatives au patrimoine immobilier. La détention d’un logement adapté aux besoins du ménage, ou d’un bien susceptible de lui procurer des revenus suffisants pour se loger dans le parc privé, peut faire obstacle à l’accès au dispositif selon les critères applicables.
Une résidence principale, pas un placement locatif ordinaire
Le bien doit être occupé à titre de résidence principale. Cette exigence traduit la finalité du mécanisme : faciliter l’installation durable d’habitants, plutôt que financer une résidence secondaire ou constituer un portefeuille de locations.
La mise en location n’est pas libre. Elle doit être examinée au regard des textes, du contrat et des autorisations éventuellement nécessaires ; un projet de mobilité professionnelle ne doit donc pas conduire à signer un bail locatif sans consulter préalablement l’organisme.
Supposons que Sami envisage une mutation dans trois ans. Le couple doit demander dès maintenant quelles solutions seraient possibles : vente encadrée, modalités particulières éventuellement admises ou accompagnement prévu au contrat, plutôt que compter sur une location automatique.
Les vérifications indispensables avant de réserver
Un prix compatible avec son budget ne suffit pas à sécuriser un achat immobilier. L’éligibilité personnelle, la conformité de l’opération et la capacité à obtenir un crédit constituent trois examens différents, qu’il faut mener ensemble.
- Identifier le plafond applicable à la composition du ménage et à la localisation exacte du programme.
- Faire contrôler les avis fiscaux et déclarer les biens immobiliers déjà détenus.
- Vérifier le prix de vente plafonné, les annexes comprises ou facturées séparément et les conditions de réservation.
- Lire les obligations d’occupation, les restrictions de location et les conséquences d’un changement familial.
- Obtenir une première étude bancaire intégrant toutes les dépenses récurrentes, et pas seulement l’échéance de crédit.
Cette préparation évite une confusion fréquente : être éligible au programme ne signifie pas que la banque acceptera le financement. Celle-ci conserve sa propre analyse de la solvabilité, des revenus, des engagements existants et des garanties demandées.
À l’inverse, disposer d’un accord bancaire de principe ne dispense pas du contrôle effectué par l’OFS. Les deux validations poursuivent des objectifs différents : l’une apprécie le risque de remboursement, l’autre vérifie le respect du cadre social et juridique.
Une ADIL peut apporter un éclairage neutre sur ces documents, tandis que la plateforme publique BoRiS permet de s’informer et de rechercher des offres. La première économie consiste à sélectionner un programme réellement accessible à son foyer, avant toute dépense ou engagement.
Prix d’achat, redevance foncière et crédit : calculer le vrai coût du BRS
La redevance s’ajoute au remboursement du prêt
Le prix d’entrée plus faible ne supprime pas le coût du terrain : celui-ci est porté autrement. L’occupant verse une redevance foncière à l’organisme, selon un montant et des modalités définis dans le contrat.
Cette somme contribue notamment à couvrir la charge du foncier supportée par la structure et son fonctionnement. Son niveau varie d’une opération à l’autre ; il faut examiner sa base de calcul, les éventuelles composantes supplémentaires et les règles de révision, plutôt que retenir une moyenne nationale.
Camille et Sami doivent donc comparer deux budgets complets. Le premier comprendrait un emprunt plus élevé en pleine propriété ; le second associe un crédit moins important à cette dépense mensuelle supplémentaire, aux charges de l’immeuble et aux autres frais habituels d’un propriétaire.
Un exemple chiffré pour comparer sans se tromper
Le tableau suivant présente une simulation pédagogique, sans valeur de devis ni de proposition bancaire. Les deux logements sont supposés comparables et les frais d’acquisition ne sont pas chiffrés, car ils dépendent notamment du caractère neuf ou ancien de l’opération.
| Poste comparé | Achat classique hypothétique | Achat en BRS hypothétique |
|---|---|---|
| Prix du logement | 330 000 € | 220 000 € |
| Apport affecté au prix | 30 000 € | 30 000 € |
| Capital à financer hors frais | 300 000 € | 190 000 € |
| Redevance mensuelle | Aucune redevance liée à un BRS | 120 €, montant fictif à vérifier dans le bail |
| Autres dépenses à prévoir | Assurance, charges, entretien, fiscalité | Assurance, charges, entretien, fiscalité |
Avec ces hypothèses, le besoin de crédit diminue de 110 000 euros. Sur vingt-cinq ans, la redevance fictive représenterait 36 000 euros si elle restait constante ; cette addition ne constitue toutefois pas un calcul de rentabilité, puisqu’elle ignore son évolution, les intérêts économisés et les valeurs de revente.
Pour comparer correctement, il faut demander des simulations établies sur une même durée, avec les mêmes hypothèses de taux et d’assurance. Une mensualité plus basse obtenue uniquement en allongeant fortement le remboursement peut masquer un coût de financement supérieur.
TVA réduite et prêts aidés : des leviers à examiner séparément
Dans les opérations neuves éligibles, le dispositif bénéficie d’une TVA à 5,5 %. Cet avantage participe au prix proposé : il ne faut pas le déduire une seconde fois d’un tarif déjà présenté toutes taxes comprises par le vendeur.
Un prêt à taux zéro peut compléter le financement lorsque les conditions propres à cette aide sont réunies. Le prêt d’accession sociale constitue également une piste, tandis que l’éco-prêt à taux zéro répond à une autre logique : financer des travaux de rénovation énergétique éligibles, et non remplacer librement le crédit d’acquisition.
La taxe foncière reste une dépense à prévoir. Un abattement de 30 à 100 % de sa base peut être décidé localement dans le cadre applicable ; il ne s’agit ni d’une exonération nationale automatique ni d’un avantage à présumer sans vérification auprès de la collectivité et du service fiscal.
Pour Camille et Sami, conserver une épargne de précaution compte autant que maximiser l’apport. Déménagement, équipement, régularisation de charges ou première réparation peuvent survenir rapidement après la remise des clés.
Le bon indicateur est le reste à vivre après toutes les dépenses du logement, et non le seul montant de la réduction affichée. Ce budget détermine ensuite la capacité à assumer sereinement les responsabilités quotidiennes de propriétaire.
Devenir propriétaire en BRS : charges, copropriété et protection du ménage
Des droits durables accompagnés de responsabilités concrètes
Le dispositif organise une propriété sécurisée par un cadre contractuel et légal, mais cette expression ne signifie pas absence de risque ou de dépenses. L’acquéreur doit rembourser son financement, payer la redevance, entretenir son logement et respecter les obligations attachées à son occupation.
Une fuite sous l’évier, une chaudière individuelle défaillante ou des équipements vieillissants ne deviennent pas automatiquement la responsabilité de l’OFS. Le contrat, le règlement de copropriété et les règles habituelles de responsabilité permettent de déterminer qui doit intervenir et supporter le coût.
Dans le neuf, les garanties de construction conservent leur importance. Il faut examiner les assurances, les documents de livraison et les réserves éventuelles avec la même attention que pour une acquisition classique : le prix inférieur ne justifie aucune baisse d’exigence sur la qualité.
En copropriété, le prix réduit ne réduit pas les charges
Lorsque le logement appartient à un immeuble collectif, son occupant acquéreur règle les charges appelées par le syndic selon les règles applicables. Nettoyage, ascenseur, chauffage collectif, assurance de l’immeuble ou travaux de toiture restent des dépenses réelles, indépendantes de la décote obtenue à l’achat.
Camille et Sami visitent deux appartements de même surface. Le premier possède un ascenseur et de vastes espaces paysagers ; le second dispose de parties communes plus simples : même si leurs prix sont proches, leurs budgets annuels d’entretien peuvent différer sensiblement.
Dans un immeuble existant, les procès-verbaux d’assemblée générale, les comptes, le carnet d’entretien et les documents de programmation des travaux apportent des informations essentielles. Pour un programme neuf, le budget prévisionnel mérite également un examen : il reste une estimation, pas un plafond garanti pour les années suivantes.
Les pouvoirs de vote sont répartis entre le titulaire des droits et l’organisme suivant des règles spécifiques. L’acquéreur participe à de nombreuses décisions courantes, tandis que certaines décisions touchant notamment aux transformations ou au règlement des parties communes relèvent de l’OFS ; cette répartition doit être expliquée avant la signature.
Le notaire et l’ADIL, deux appuis pour lire le contrat
Le bail mérite une lecture aussi attentive que l’offre de prêt. Sa durée initiale, la révision de la redevance, les conditions de mutation, les sanctions en cas de manquement et les mécanismes éventuels de rachat influencent directement la stabilité du projet.
Le notaire explique la portée juridique de l’acquisition et des engagements souscrits. Une consultation auprès de l’ADIL permet, de son côté, d’obtenir une information gratuite et neutre sur les questions de logement et de préparer les points à clarifier avec les autres intervenants.
Imaginons que le couple souhaite réunir deux pièces en supprimant une cloison. Une intervention sur une séparation non porteuse ne soulève pas les mêmes questions qu’une modification touchant la structure, les réseaux collectifs ou l’aspect extérieur : les autorisations doivent être recherchées avant les travaux.
La protection du ménage passe aussi par l’assurance emprunteur, l’assurance habitation et l’organisation de l’achat à deux. Répartition des droits, apports personnels différents, mariage, Pacs ou concubinage produisent des effets distincts en cas de séparation ou de décès.
Ces sujets paraissent parfois éloignés au moment d’emménager, mais ils déterminent la capacité à conserver ou à céder le bien dans de bonnes conditions. Un logement moins cher devient un projet solide lorsque ses obligations sont comprises, budgétées et compatibles avec la vie du foyer.
Revendre ou transmettre un logement en bail réel solidaire : les règles à anticiper
Un prix de revente plafonné pour préserver l’accession à la propriété
La revente constitue la différence majeure avec le marché libre. Le propriétaire ne fixe pas son prix uniquement en fonction de la demande du quartier : il doit respecter la formule et les limites prévues par le bail, dans le cadre réglementaire applicable.
Ce mécanisme peut prévoir une actualisation et, sous conditions, la prise en compte de certains travaux. Il ne garantit cependant ni une plus-value, ni le remboursement intégral de toutes les dépenses réalisées : une cuisine haut de gamme ne s’ajoute pas automatiquement au prix autorisé.
Supposons que Camille et Sami souhaitent déménager après huit ans. Même si les appartements voisins ont fortement augmenté, leur prix maximal sera calculé selon leur contrat, et non aligné librement sur les dernières annonces immobilières.
Cette restriction constitue la contrepartie de l’avantage initial. Elle permet de maintenir l’accession à la propriété ouverte au ménage suivant, plutôt que de réserver l’aide au premier acquéreur et de laisser ensuite le bien rejoindre les prix ordinaires.
L’agrément de l’acquéreur et le rechargement du bail
La cession exige l’intervention de l’organisme, qui examine notamment l’éligibilité du candidat, la conformité de l’offre et, lorsque cela s’applique, le plan de financement. L’agrément de l’OFS est une condition suspensive de la vente : trouver une personne intéressée ne suffit donc pas à finaliser l’opération.
Le vendeur doit anticiper les démarches et les délais contractuels. Contacter l’organisme avant la mise en annonce permet de connaître le prix autorisé, les pièces nécessaires et l’accompagnement disponible, sans promettre au futur acheteur des conditions impossibles à respecter.
Lors d’une mutation répondant aux conditions du dispositif, le bail bénéficie d’un mécanisme de rechargement de sa durée. Le nouvel acquéreur retrouve ainsi une durée correspondant à celle prévue initialement, plutôt que de recevoir systématiquement un droit amputé de toutes les années déjà écoulées.
Ce fonctionnement est essentiel pour la pérennité du modèle. Sans lui, un droit arrivant progressivement à son terme pourrait devenir moins facile à financer et moins attractif pour les ménages suivants.
Rachat, donation et succession : examiner chaque situation
Les modalités de rachat ou d’indemnisation doivent être lues précisément. Les protections légales et contractuelles ne doivent pas être comprises comme une promesse de vente immédiate au prix souhaité : les circonstances, délais, procédures et méthodes de valorisation déterminent les droits effectifs du titulaire.
Certains contrats prévoient aussi des garanties complémentaires, notamment de relogement. Leur existence et leurs conditions doivent être vérifiées opération par opération, plutôt que déduites du seul intitulé du dispositif.
La donation reste encadrée et suppose notamment de vérifier les conditions de transmission et d’agrément applicables. Offrir le logement à un enfant ne permet pas de contourner sa vocation sociale ou de lui attribuer une valeur librement choisie en dehors des règles prévues.
En cas de décès, les droits entrent dans la succession, avec un traitement qui dépend de la qualité du bénéficiaire et de son éligibilité. Le conjoint survivant ou le partenaire de Pacs bénéficie de dispositions particulières ; pour d’autres héritiers non éligibles, une cession peut devoir intervenir dans le délai légal.
Camille et Sami ont donc intérêt à faire préciser ces conséquences par leur notaire avant d’arrêter l’organisation de leur achat. Leur projet ne repose pas sur une spéculation foncière, mais sur l’usage durable d’un logement et la constitution progressive de droits patrimoniaux encadrés.
Anticiper la sortie dès l’acquisition permet de choisir ce modèle pour ce qu’il offre réellement : un accès moins coûteux au logement, assorti d’une solidarité durable entre propriétaires successifs.
Est-on vraiment propriétaire avec un bail réel solidaire ?
Oui, l’acquéreur détient des droits réels immobiliers sur son logement. Le terrain reste la propriété de l’OFS. L’occupation, la vente et la transmission sont encadrées par la loi et le contrat.
Quels revenus sont pris en compte pour acheter en BRS en 2026 ?
En principe, le revenu fiscal de référence de l’année N-2 est retenu : pour un examen en 2026, il s’agit généralement des revenus de 2024 figurant sur l’avis d’imposition de 2025. Le plafond dépend notamment de la composition du ménage et de la zone géographique.
Peut-on cumuler un achat en BRS et un prêt à taux zéro ?
Oui, lorsque l’opération et l’emprunteur remplissent les conditions du PTZ en vigueur. L’éligibilité au bail réel solidaire ne rend pas automatiquement éligible à ce prêt et ne garantit pas l’accord de la banque.
La redevance foncière disparaît-elle lorsque le crédit est remboursé ?
Non. Elle correspond au droit d’usage du terrain et aux obligations prévues dans le bail, pas au remboursement du prêt immobilier. Elle reste donc due selon les modalités contractuelles après la fin du crédit.
Peut-on revendre son logement au prix du marché ?
Non, le prix doit respecter l’encadrement prévu dans le bail. Le nouvel acquéreur doit également remplir les critères applicables et obtenir l’agrément de l’OFS. Il convient de contacter cet organisme avant de lancer la commercialisation.


